 grOW
Millennium Bim | MTop
Desafio estratégico, criativo e resolutivo
FFA grOW - ©2026
O ponto de partida
“O MTop é confundido com um produto pago.”
É assim que o próprio briefing do Millennium Bim, de 11 de Setembro de 2026, descreve o problema. A origem é uma herança de comissões antigas, 150 e 250 MZN, dos pacotes transaccionais do segmento, hoje erradamente associadas ao MTop, que nunca foi um produto pago.
Três crenças erradas a desmentir
- Que a permanência no MTop implica custo
- Que é preciso contratar ou manter produtos para continuar no segmento
- Que sair desses produtos faz perder o acesso
Quem é o cliente?
Jovem, dinâmico e urbano.
Já vive em modo digital, sem paciência para rodeios.
O MTop é o segmento entre o Mass Market e o Prestige, digitalmente activo, e só existe em Maputo e Matola. Fora destas cidades, os clientes são servidos nos balcões Prestige: um público concentrado, não nacional, o que torna uma abordagem ambiciosa de comunicação mais exequível em termos de custo.
Para além dos números, o briefing e a pesquisa de contexto dizem-nos como este cliente já se comporta: urbano, já bancarizado, e a operar 100% em canais digitais por desenho do próprio banco.
O que é verdade, segundo o próprio banco
“O MTop não é um produto. É um modelo de serviço personalizado e gratuito.”
“A integração e a permanência no segmento são independentes da adesão a qualquer produto específico.” Esta frase, do próprio briefing do Millennium Bim, é a base factual de toda a solução que se segue.
Já se tentou resolver isto
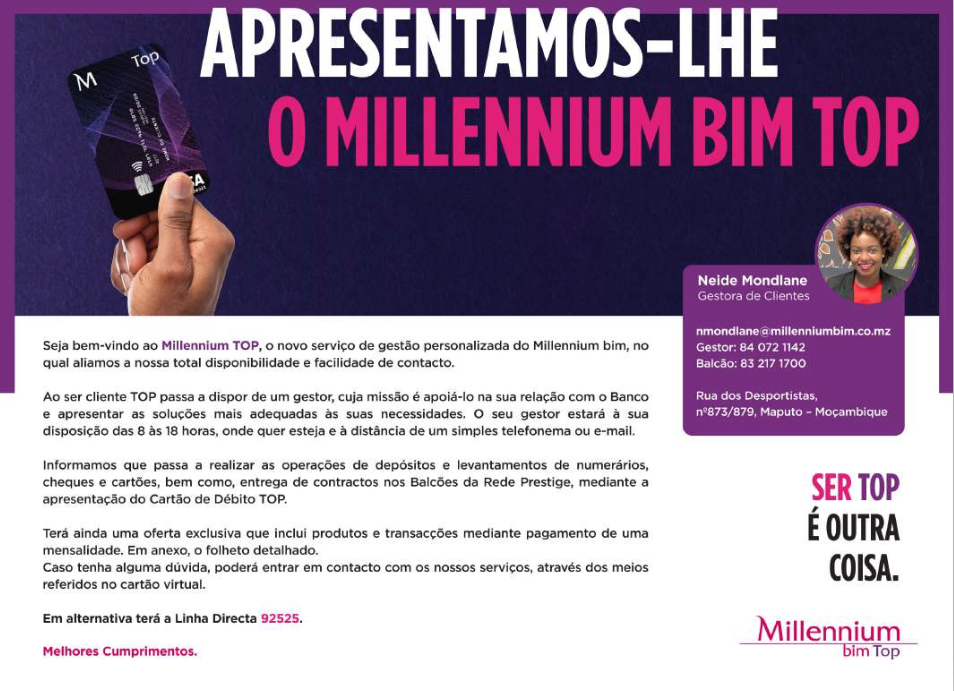
2021“Ser TOP é outra coisa”.Aparentemente,as dúvidas continuam.
A campanha de 2021 apostou num tom aspiracional. Em 2026, o próprio SWOT do banco admite que o problema persiste: o benefício principal continua pouco tangível, e há associação indevida aos pacotes pagos. Repetir o mesmo tom não resolve uma percepção que já resistiu a uma tentativa anterior.
Uma leitura adicional da grOW
Millennium Bim Top, Top ou MTop?
Hipótese da grOW, não diagnóstico do banco.
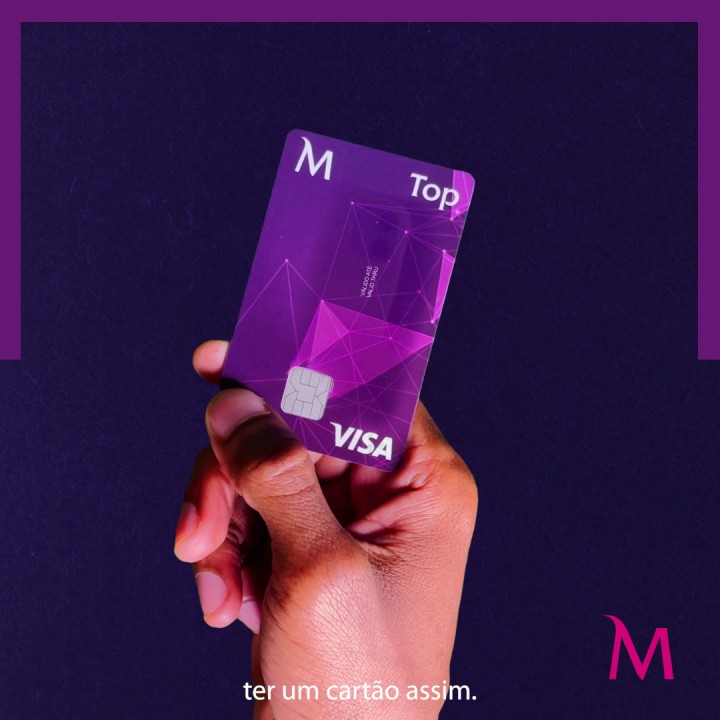
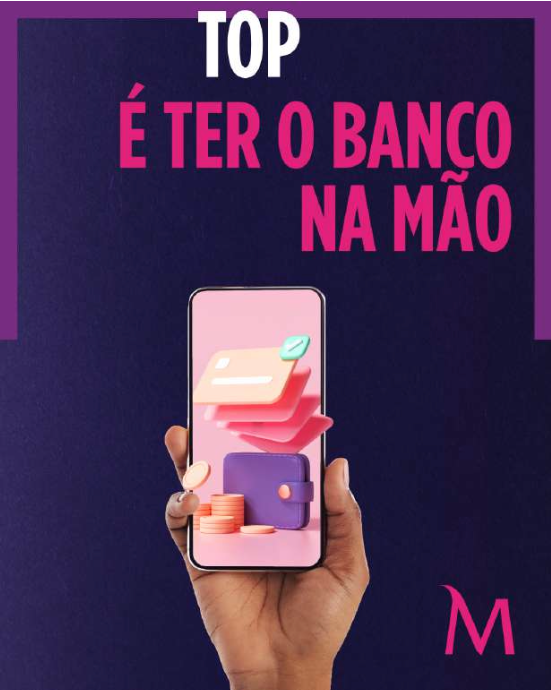
Nas peças reais, o nome do serviço aparece de forma inconsistente, ora com o logótipo completo “Millennium Bim Top”, ora apenas com “TOP” isolado. Esta falta de clareza pode ajudar a construir a percepção de que existem custos associados a um serviço a que se passa simplesmente a pertencer.
Concorrência · o que já existe no mercado
Levantamento de Concorrência
| Banco | Produto | Rendimento/dep. mín. | Custo de adesão | Cartão (anuidade e custos) | Benefício-âncora | Canais digitais | Cobertura/balcões |
|---|---|---|---|---|---|---|---|
| Millennium Bim | MTop | Salário 30.000-150.000 | Sem custo de adesão | Anuidade 385 (não personalizado) / 395 (personalizado); 1º cartão grátis | Isenção de taxas de transacção; acesso a crédito habitação/leasing/consumo; gestor dedicado remoto | Smart Izi (USSD + App), sem custos | Sem balcão físico, 100% digital |
| Absa | Prestige | Salário 60.000-199.000; ou depósito a prazo ≥500.000 | Sem custo (depósito 5.000, reutilizável) | Anuidade 795; 1º grátis; reaquisição 795 | Gestor de relação dedicado; lounge de aeroporto; conta em moeda estrangeira; seguro de cobertura abrangente; empréstimos sem garantia até 2.000.000 | Absa Móvel (USSD) + Internet Banking | Sem balcões específicos, apenas gestor dedicado |
| Absa | Prestígio / Premier | Prestígio: igual ao Prestige. Premier: sem critério publicado | Não publicado | Não publicado | Premier: cash back no cartão Platinum; instruções permanentes e livros de cheques gratuitos | Não publicado | Não publicado |
| BCI | Universal | Sem mínimo | Grátis (1.000 MT activação) | 450 MT requisição de cartão | Não registado | Internet Banking + App éDaki | Todos os balcões |
| BCI | Exclusivo / Private | Saldo médio ≥1.000.000 / ≥15.000.000 | Grátis (1.000 MT activação) | 450 MT requisição de cartão | Gestor de cliente dedicado; gestão de disponibilidades em Meticais/moeda estrangeira | Internet Banking + App éDaki | Clientes do respectivo escalão |
| First Capital | Conta à Ordem | Não tem | Grátis | Débito/Crédito: 1ª emissão grátis, depois 450; Pré-pago: 1ª emissão grátis, depois 367,50 | Não registado | Internet Banking | Todos os balcões |
| FNB | Smart | Salário 10.000-74.999 | Sem custo (depósito 10.000, reutilizável) | Anuidade 750; 1º grátis; reaquisição 750 | Não registado (balcão confirma sem gestor dedicado) | App | Mesmo balcão, sem gestor dedicado |
| FNB | Platinum | Salário 75.000-200.000 | Sem custo (depósito 10.000, reutilizável) | Anuidade 1.350; 1º grátis; reaquisição 1.350 | Gestor dedicado presencial; lounges FNB no país e no estrangeiro | App | Mesmo balcão, gestor dedicado |
| FNB | Private | Salário 200.001+ (10x o limiar do MTop) | Sem custo (depósito 10.000, reutilizável) | Anuidade 2.500; 1º grátis; reaquisição 2.500 | Gestor de conta pessoal; Cartão Signature; lounges (Moçambique, África do Sul, +1200 no mundo); limites de movimento elevados | App | Mesmo balcão, gestor dedicado |
| Moza Banco | Retalho / Private | N/A | Retalho 350 MT; Private 750 MT | Pré-Pago 350; Débito 750; Gold 950; crédito específico para saldo médio ≥200.000 | Não registado | JáMoza, AZAP, Mobile e Internet Banking | Agências normais |
| Nedbank | Super | 10.000-2.000.000 | Grátis | 1º ano grátis, depois 400 MT de anuidade | Isenção de comissões em transferências online/mobile; 25% de desconto em interbancárias; 1 ano de seguro salarial grátis | Internet Banking + App MyWay | Todos os balcões, salvo salário <10.000 |
| Standard Bank | Silver | Salário líquido 28.000-139.999,99 | Sem custo | Não têm cartão | Não registado | NetPlus, Webnet + App, Quiq (sem custos) | Agências normais |
Fonte: levantamento de balcão grOW, 18/09/2026 (Baía Mall, Witbank, Julius Nyerere, Karl Marx) e pesquisa desk (Set. 2026). Amostra de um balcão por banco, num único dia. Amostra pequena, relevância limitada, desvio sempre substancial.
Concorrência · o que já existe no mercado
Concorrência directa
Faixa salarial sobreposta ao MTop (30.000-150.000 MZN)
| Banco | Produto | Faixa salarial (MZN) | Anuidade do cartão (MZN) | Benefício-âncora | Canais digitais | Cobertura/balcões |
|---|---|---|---|---|---|---|
| Millennium Bim | MTop | 30.000 - 150.000 | 385 / 395 | Isenção de taxas de transacção; acesso a crédito habitação/leasing/consumo; gestor dedicado remoto | Smart Izi (USSD + App) | Sem balcão físico, 100% digital |
| Nedbank | Super | 10.000 - 2.000.000 | 400 (grátis no 1º ano) | Isenção de comissões em transferências online/mobile; 25% de desconto em interbancárias; 1 ano de seguro salarial grátis | Internet Banking + App MyWay | Todos os balcões, salvo salário <10.000 |
| FNB | Smart | 10.000 - 74.999 | 750 | Não registado (o balcão confirma que este escalão não tem gestor dedicado) | App | Mesmo balcão, sem gestor dedicado |
| Absa | Prestige | 60.000 - 199.000 | 795 | Gestor dedicado; lounge de aeroporto; conta em moeda estrangeira; seguro de cobertura abrangente; empréstimos sem garantia até 2.000.000 | Absa Móvel (USSD) + Internet Banking | Sem balcões específicos, gestor dedicado |
| FNB | Platinum | 75.000 - 200.000 | 1.350 | Gestor dedicado presencial; lounges FNB no país e no estrangeiro | App | Mesmo balcão, gestor dedicado |
Fonte: levantamento de balcão grOW, 18/09/2026 (Baía Mall, Witbank, Julius Nyerere, Karl Marx) e pesquisa desk (Set. 2026). Amostra de um balcão por banco, num único dia. Amostra pequena, relevância limitada, desvio sempre substancial.
Concorrência · como comunica
A oportunidade de comunicação
Onde o MTop pode ganhar a conversa.
Em serviços e vantagens, o MTop está ao nível da concorrência, não acima. A oportunidade nasce de dois vectores que, juntos, ninguém mais reclama.
Vector 1 · Clareza
Nenhum concorrente comunica gratuidade e transparência de custo com clareza, nem o próprio Millennium Bim no seu segmento Prestige. É um espaço vazio, e o MTop pode ser o primeiro a ocupá-lo.
Vector 2 · Qualidade
O banco tem, reconhecidamente, os melhores canais digitais do país, exactamente o que o nosso target mais valoriza: rapidez, conveniência e autonomia.
Fonte, Vector 2: “Mozambique’s Best Digital Bank”, Euromoney Awards for Excellence 2026, e “Best Consumer Digital Bank in Mozambique 2026”, Global Finance.
O activo que o banco já tem
O M já é o maior activo de comunicação da marca.
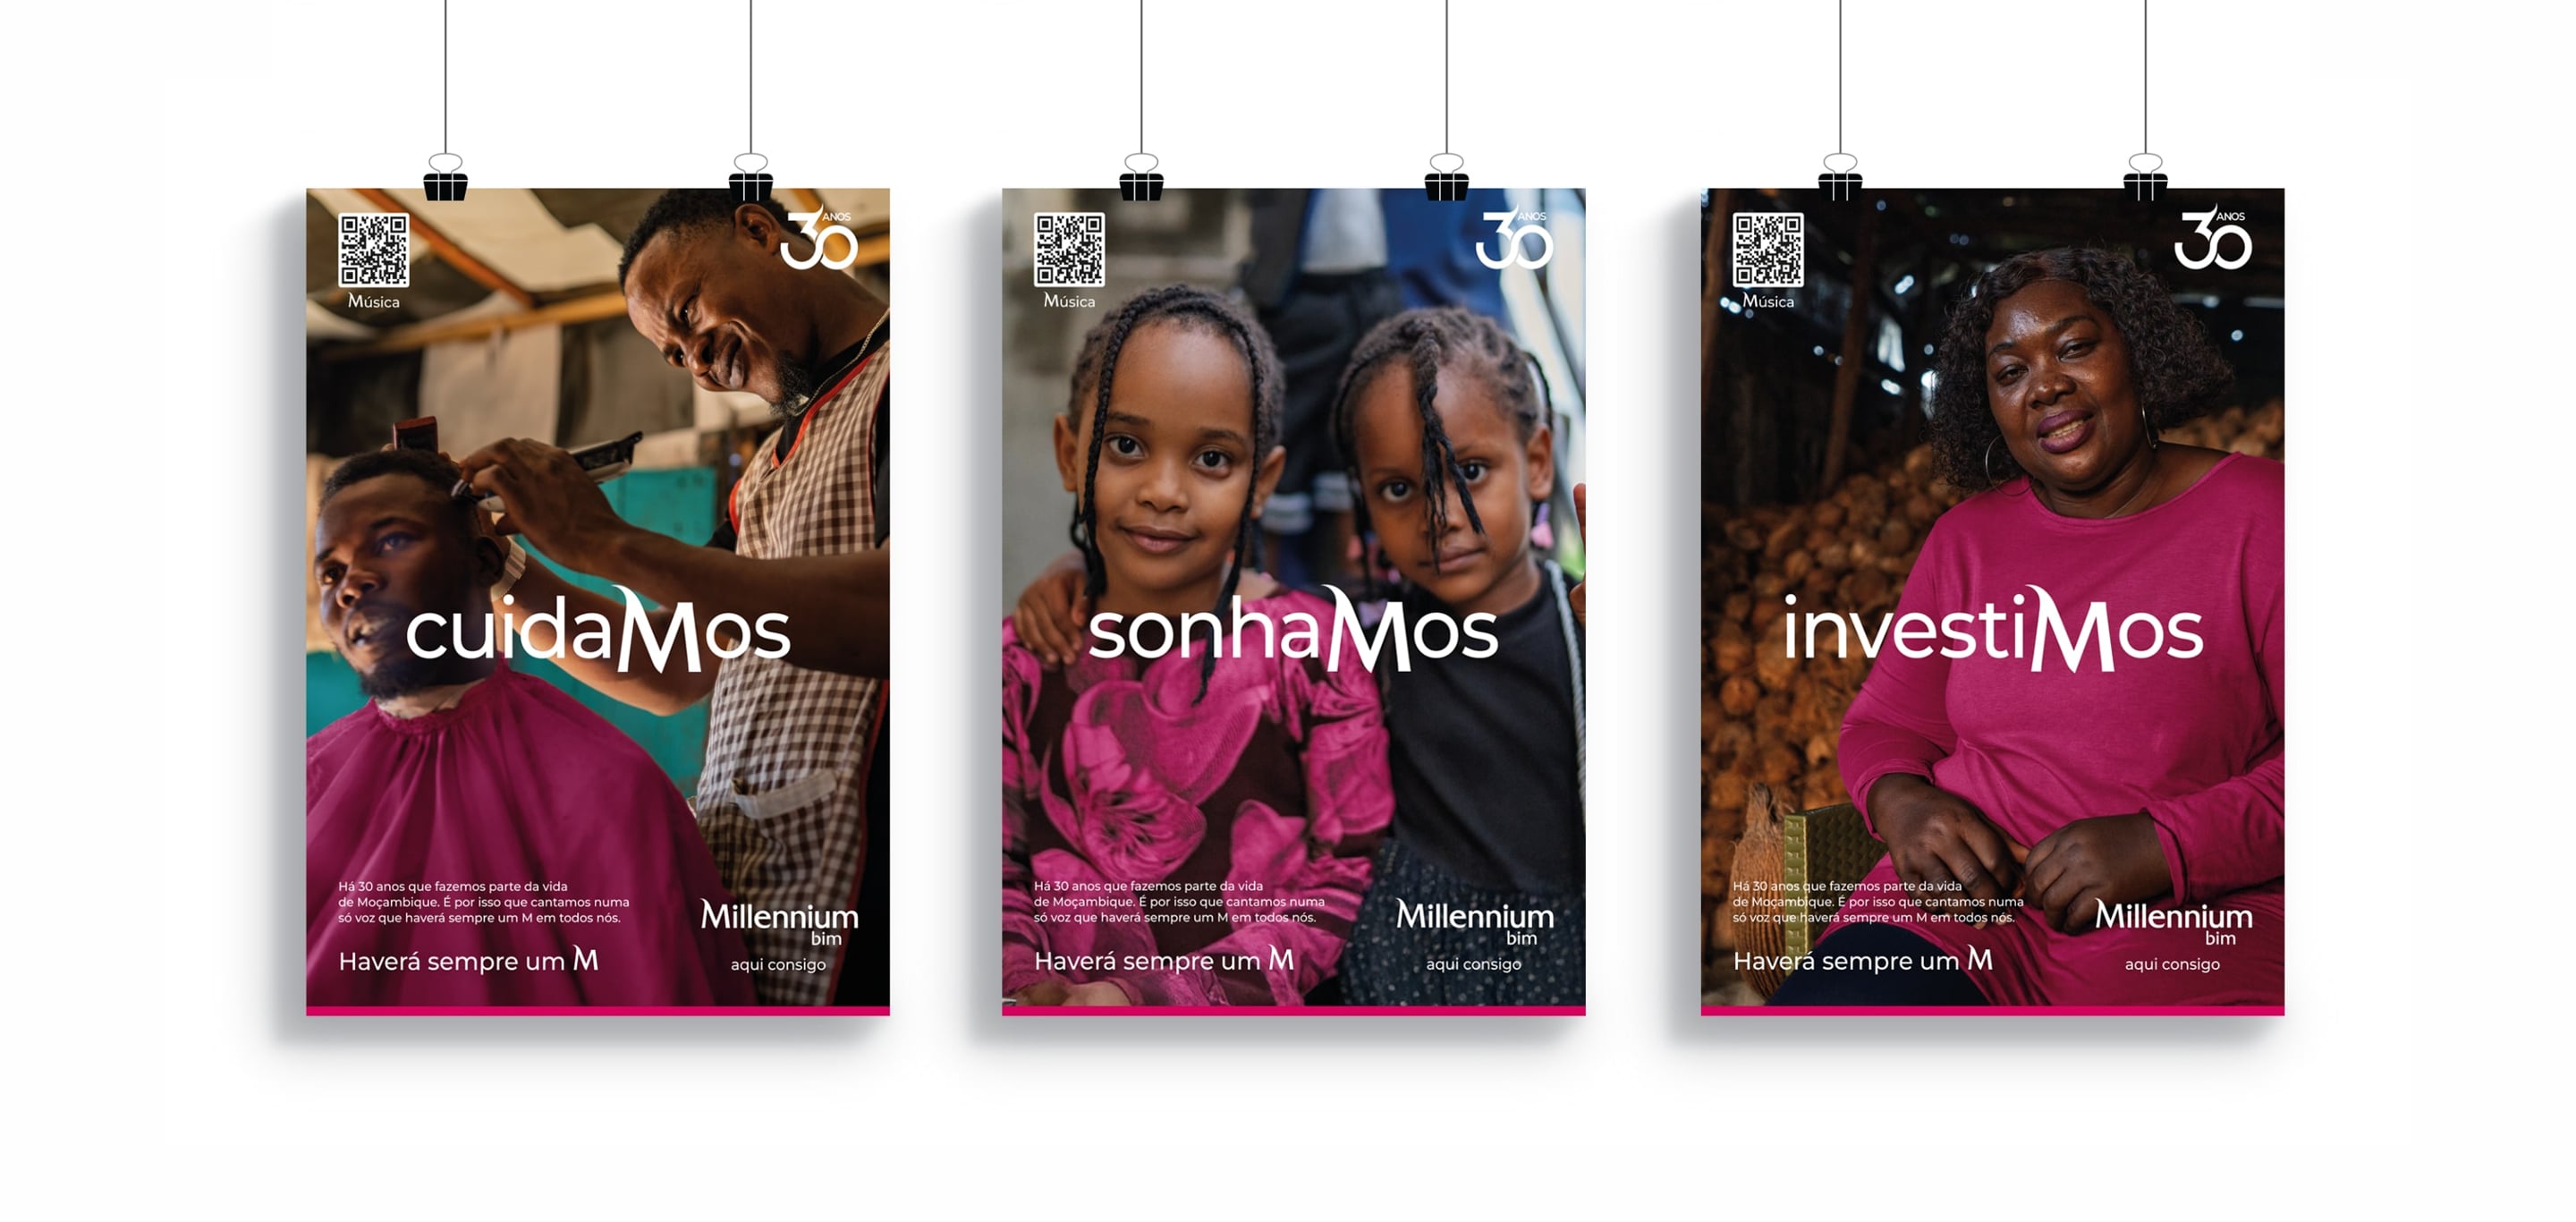
O Millennium Bim já percebeu a força de comunicação da sua letra inicial — M. Este ícone já protagoniza a comunicação recente do banco, reclamando o M sempre que a palavra o justifica, com sentido adaptado a cada peça.
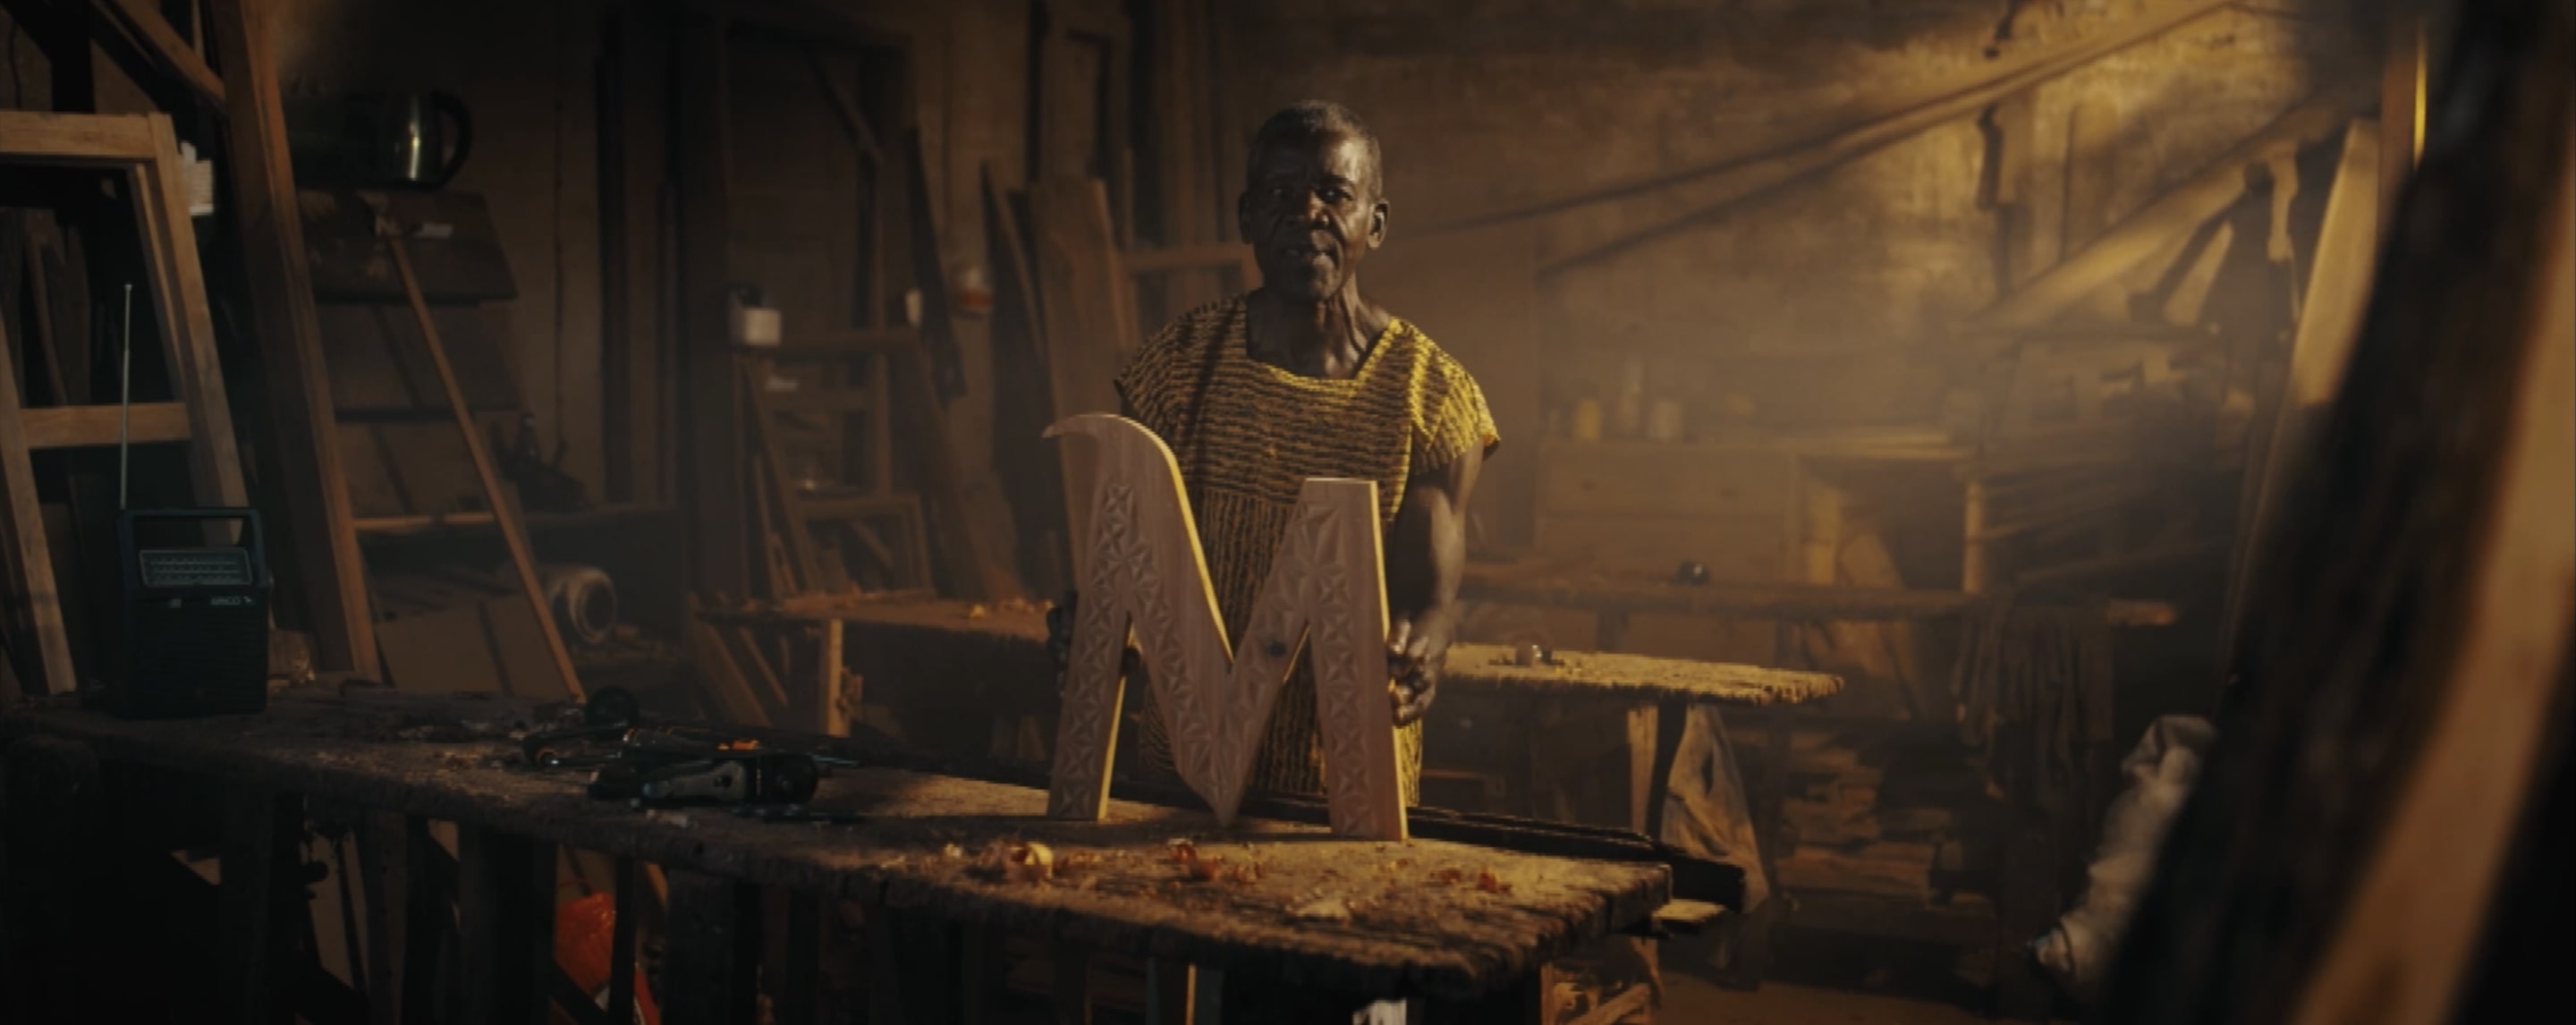
Não revolucionar. Adicionar.
/em /
Um novo sentido, com duplo sentido.
O M já existe na marca aos olhos: no logótipo, nas assinaturas gráficas “construíMos” e “facilitaMos”, no filme “Haverá sempre um M”. Nunca existiu aos ouvidos. Propomos juntar-lhe esse sentido — a audição — através da sua expressão fonética.
Insight · Moçambiquês corrente
Maningue
A forma natural de intensificar qualquer qualidade boa, no dia a dia.
Mahala
A forma mais directa e mais crível de dizer que algo não custa nada, em Moçambique.
Nenhuma das duas tem conotação negativa. E as duas soam ao mesmo M que o banco já usa.
A arquitectura da frase
É Maningue. É Mahala. MTop.
Três batimentos, uma aliteração: o mesmo som ÉM, duas qualidades a escalar, fechadas pelo nome da marca, sem repetir “é” antes de MTop, porque já começa pelo mesmo som. A mesma arquitectura retórica de slogans duradouros.
O Mahala ocupa a posição mais forte da frase, porque é o pilar que não pode falhar em nenhuma versão da campanha.
Os dois pilares
Mahala
representa.
Gratuidade e ausência de obrigação de produto. O único pilar que sobrevive mesmo na versão mais magra da campanha.
Maningue
reforça.
- Perto: gestor remoto, balcões exclusivos
- Rápido: Smart IZI, sem ir ao balcão
- Fácil: escalões apurados automaticamente
- Vantajoso: desconto e cashback por escalão
Não é só uma ideia bonita, é uma ideia que resolve
1 objectivo. 4 razões de ser.
Precisão factual
Afirma o presente, não alega uma mudança que o briefing não confirma.
Cobre as 3 mensagens
Cumpre as três mensagens obrigatórias do briefing, sem forçar nenhuma.
Próxima e aspiracional
Equilibra a tensão que o próprio briefing assume como difícil.
Escalável
Aguenta uma versão magra e uma versão 360°, sem mudar de conceito.
Stress test
O Advogado do Diabo
“Mas mahala? É muito arriscado dizer isso… Não podemos.”
A resposta não é uma interpretação da grOW, está no próprio briefing:
“O MTop não é um produto. É um modelo de serviço personalizado e gratuito. A integração e a permanência no segmento são independentes da adesão a qualquer produto específico.” Mahala refere-se a este modelo de serviço, à isenção total de comissões em transferências intra-bancárias e à ausência de obrigação de produto, nunca à promessa de que qualquer produto bancário usado por um cliente MTop é grátis.
O MTop não é um produto, é um serviço gratuito. Ser MTop é gratuito, mas utiliza alguns produtos que são pagos. Isso não é característica do modelo de serviço, é norma do sector.
Fecho do racional
MTop é Mahala.
Sempre acompanhado. Nunca sozinho.
Esta é a regra de execução que protege a promessa central juridicamente: a afirmação “é mahala” nunca aparece isolada em nenhuma peça, vem sempre ancorada ao segmento e à ausência de obrigação de produto.
 grOW · grow.co.mz